Летом солнечная станция выдаёт вдвое больше энергии, чем нужно дому. С 2026 года излишки можно продавать в сеть. Главный вопрос владельца: нужно ли платить налог и сколько? Ответ зависит от мощности станции.
Короткий ответ
До 15 кВт мощности: налога нет до 01 января 2029 года (закон 459-ФЗ, статья 217 НК РФ). От 15 кВт и выше: нужно открыть ИП и платить налог через УСН (обычно 6% от дохода). От 15 до 50 кВт можно иметь, но льгота теряется.
Микрогенерация до 15 кВт
это объект для выработки электроэнергии мощностью не более 15 кВт (солнечная панель или ветряк), подключённый к сети. При такой мощности доходы от продажи излишков не облагаются налогом на доходы физических лиц (НДФЛ).
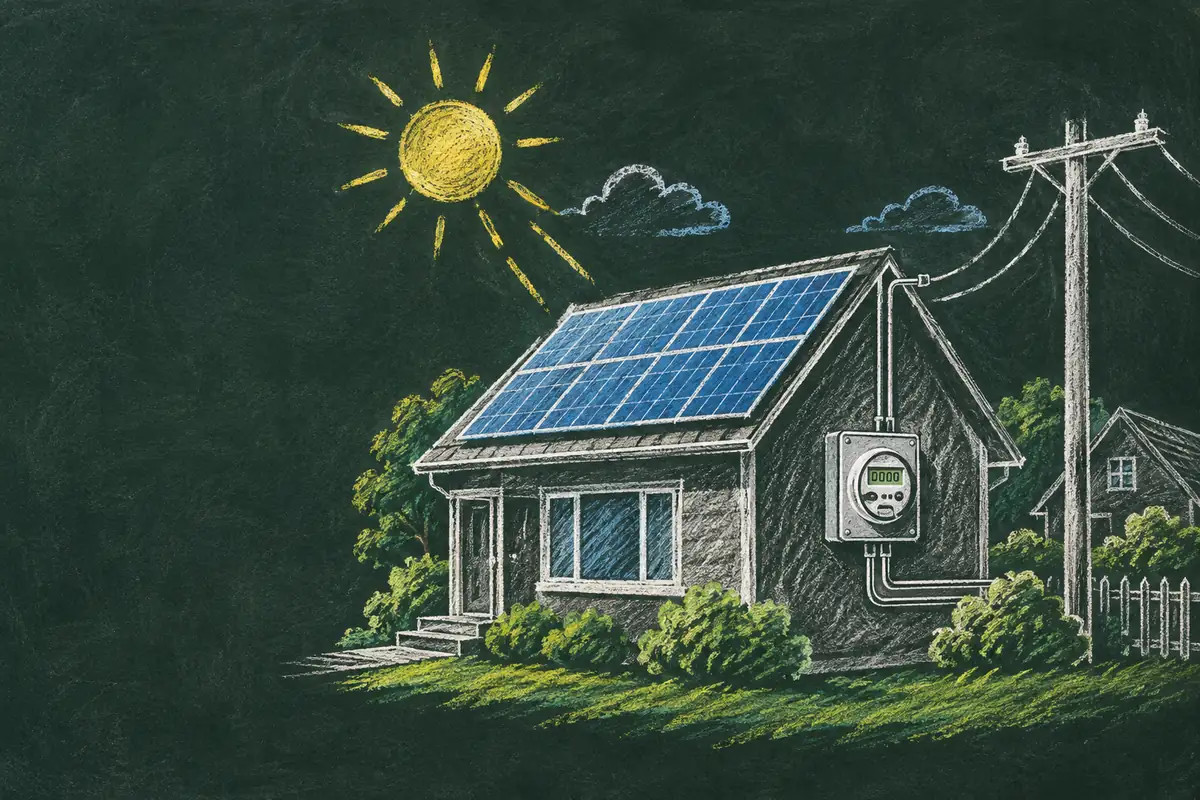
До 15 кВт. Налога нет
Самое важное: если ваша солнечная станция имеет мощность до 15 кВт (обычно 10–12 панелей по 450–550 Вт), вы получаете автоматическую льготу. По закону 459-ФЗ от 27 декабря 2019 года, статья 217 пункт 28.1 Налогового кодекса РФ, доходы от продажи электроэнергии полностью освобождены от НДФЛ.
Это происходит потому, что государство поддерживает развитие микрогенерации в России. Льгота распространяется только на граждан (физических лиц), а не на ООО или ИП. Если вы физическое лицо и ваша станция до 15 кВт, ФНС на вас не смотрит.
Льгота действует до 1 января 2029 года. Это означает, что если 15 декабря 2028 года вы получите платёж от сетевой компании, налога не будет. Если 2 января 2029 года вы получите платёж, вам нужно будет открыть ИП (если хотите продолжать продавать). Это важный срок: следите за изменениями закона в конце 2028 года, так как правила могут измениться.
Льгота не требует деклараций, регистрации, заявок в ФНС. Вы просто получаете платежи и ничего не платите.
| Категория | Лимит по закону 208-ФЗ (50 кВт) | Лимит НДФЛ-льготы (15 кВт) |
|---|---|---|
| Физическое лицо | 50 кВт | 15 кВт (нет налога) |
| ИП / ООО | 150 кВт | 15 кВт (если открыли ИП) |
Почему лимит льготы 15 кВт, если можно 50 кВт
С сентября 2026 года закон позволяет гражданам иметь станцию до 50 кВт (раньше было 15 кВт). Но НДФЛ-льгота осталась привязана к 15 кВт. Это несоответствие создано специально: государство хочет поддержать малые генераторы, но не готово дарить налоговые льготы большим станциям. Вот что это значит на практике:
- От 0 до 15 кВт: налога нет. Закон 459-ФЗ защищает вас.
- От 15 до 50 кВт: льготы больше нет. Нужно открыть ИП и платить налоги по УСН.
- Больше 50 кВт: запрещено для граждан. Это нарушение закона 208-ФЗ и ПП 1242.
Закон не стал менять льготу и расширял её вместе с лимитом потому, что обсуждаются новые правила на период после 2029 года. Может быть, в 2029 году льгота вырастет до 50 кВт, а может, исчезнет совсем. Информация придёт до конца 2028 года. Если вы планируете станцию 20–50 кВт, то налоги это не рекомендация, это ваша прямая обязанность перед законом.
Станция больше 15 кВт. Открывать ИП
Если вы хотите иметь станцию мощностью от 16 кВт и выше, то НДФЛ-льгота на вас не распространяется. Это означает, что вам нужно:
- Открыть индивидуальное предпринимательство (ИП). Это занимает 30 минут работы через МФЦ или портал ФНС, стоит несколько сотен рублей государственной пошлины. После этого вы официально становитесь ИП.
- Выбрать систему налогообложения. Для микрогенерации подходят УСН 6%, УСН 15% или ОСНО. Наиболее просто УСН 6%.
- Встать на учёт в ФНС. Обычно это происходит автоматически при регистрации ИП.
- Сообщить в налоговую инспекцию о доходах квартально (авансовые платежи) и подать годовую декларацию.
Это не конец света. Доход от станции 20–50 кВт летом даст несколько тысяч рублей даже после налогов. Но это необходимая обязанность перед законом.
Ниже не ходите. Если вы скрывали доход и имели станцию 20 кВт без ИП, сетевая компания отчитается в ФНС о выплатах. Штрафы, задолженность и проценты будут намного больше, чем налоги за честный ИП. Работайте честно с начала.
УСН 6% или УСН 15%. Как выбрать
При открытии ИП вы выбираете систему налогообложения. Для микрогенерации подходят две основные:
- УСН 6% (налог на доходы): вы платите налог в размере 6% от суммы, которую получили. Расходы на оборудование, ремонт, обслуживание не учитываются. Это самый простой режим для небольших генераторов.
- УСН 15% (налог на доходы минус расходы): вы платите налог в размере 15% от (доходы минус документированные расходы). Этот режим подходит, если у вас есть значительные расходы на обслуживание системы, замену оборудования, ремонт или страховку.
- ОСНО (общая система налогообложения): это сложнее, требует платить 13% НДФЛ плюс 18% НДС. Для микрогенерации ОСНО почти никогда не рекомендуется, так как усложняет учёт.
| Критерий | УСН 6% | УСН 15% |
|---|---|---|
| Налоговая ставка | 6% от дохода | 15% от (доход – расходы) |
| Учёт расходов | Нет | Да, нужна документация |
| Для кого | Простые генераторы без больших расходов | Генераторы с заметными тратами на ремонт |
| Сложность | Низкая | Средняя |
| Среднее число ИП | ~70% на УСН 6% | ~30% на УСН 15% |
Пример расчёта налога: 20 кВт летом
Возьмём реальный сценарий:
- Станция мощность: 20 кВт (40–45 панелей)
- Место: Московская область
- Месяц: июль (пик выработки)
Выработка по PVGIS: 1 кВт панелей выдаст в июле 139 кВт·ч. 20 кВт × 139 = 2780 кВт·ч за месяц.
Потребление дома: летом в Подмосковье дом потребляет ~250–350 кВт·ч (холодильник, холодная вода, свет, телевизор). Возьмём 300 кВт·ч.
Излишки в сеть: 2780 кВт·ч минус 300 кВт·ч = 2480 кВт·ч за месяц.
Цена выкупа: в Московской области действует ценовая зона с оптовой ценой. Летом она составляет примерно 3 рубля за кВт·ч. Расчёт: 2480 кВт·ч умножаем на 3 рубля, получаем 7440 рублей за июль.
Налог УСН 6%: берём доход 7440 рублей и применяем налоговую ставку 6%. Получаем 446 рублей налога. На УСН 15% налог был бы меньше, если бы у вас были документированные расходы на обслуживание.
Чистый доход после налога: из 7440 рублей вычитаем 446 рублей налога, остаётся 6994 рубля в июле. За пять месяцев летнего сезона (май–сентябрь) это даст 20–30 тысяч рублей даже при учёте налогов.
Налог не ломает окупаемость. За 6 месяцев летнего периода (май–октябрь) это даст несколько тысяч рублей, даже с учётом налогов. Плюс вы экономите на собственном потреблении круглый год.
Как платить налоги — сроки и действия
Как ФНС узнаёт о доходе
Главное, что нужно понять: если вы получаете платежи через договор с гарантирующим поставщиком, то он автоматически отчитывается перед налоговой о выплатах физическим лицам. ФНС получит полную информацию об этих выплатах и может отправить вам требование уточнить, почему вы не задекларировали доход и не открыли ИП.
Если бы вы договаривались о продаже электроэнергии напрямую с соседями или через какую-то фирму (что технически невозможно без согласования с сетевой компанией), налоговая могла бы узнать об этом во время проверок, через розыск активов или через доносы. Всегда безопаснее работать честно через гарантирующего поставщика и открытый ИП.
Чеклист перед решением о мощности
- Планируете ли станцию до 15 кВт или больше? Это определяет всё.
- При >15 кВт: готовы ли открыть ИП? (это несложно, но требует времени и ответственности)
- Посчитали ли вы годовой доход от излишков по PVGIS для вашего региона и потребления вашего дома?
- Пошли ли вы в сетевую компанию и узнали точную цену выкупа в вашей зоне?
- Выбрали ли вы: УСН 6% (проще) или УСН 15% (если большие расходы на обслуживание)?
- Знаете ли вы, что после 01.01.2029 правила могут поменяться? Следите за новостями.
Частые вопросы
Нужно ли платить налог на доход от продажи электроэнергии?
До 15 кВт мощности нет налога до 01.01.2029 (закон 459-ФЗ, статья 217 НК РФ). Больше 15 кВт — открывайте ИП и платите налог.
Почему лимит льготы 15 кВт, если можно иметь станцию до 50 кВт?
НДФЛ-льгота привязана к микрогенерации до 15 кВт. Станция до 50 кВт может быть, но льгота работает только на первые 15 кВт мощности.
Какой налог платит ИП?
На УСН 6% — налог составляет 6% от дохода. На УСН 15% — 15% от (доходы минус расходы). Большинство выбирают УСН 6% как проще.
Сетевая компания платит мне налоги?
Нет. Сетевая компания выплачивает вам доход, а ФНС требует вас сообщить об этом. Налоги — ваша ответственность.
До 01.01.2029 точно действует льгота?
Да, это в законе 459-ФЗ. Но рекомендуется следить за возможными изменениями в конце 2028 года.
Какой вид деятельности указать при открытии ИП?
ОКВЭД 35.30 (производство электроэнергии) или уточните в ФНС. Это важный момент, так как от него зависят налоги.
Могу ли я скрыть доход от сетевой компании?
Нет. Гарантирующий поставщик отчитывается перед ФНС о выплатах, поэтому скрыть невозможно.
Дальше
После выбора мощности и системы налогообложения вам нужно подключить объект микрогенерации к сети и заключить договор с гарантирующим поставщиком. Эти процессы описаны отдельно.
Если налоги вас пугают, помните: даже на УСН 6% от дохода 7000 рублей летом вы платите всего 420 рублей. Остальное идёт в карман и экономится на счётах за электричество весь год.